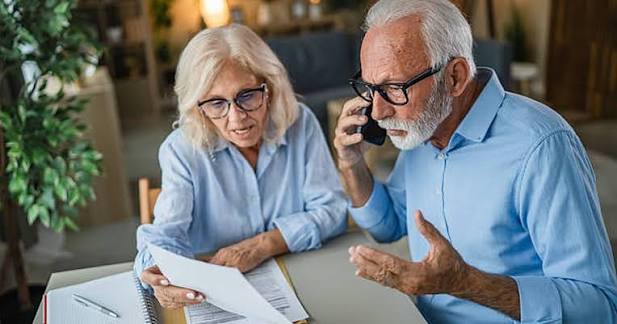
Strategi mengatur penghasilan menjelang pensiun perlu dimulai sejak seseorang masih memiliki pemasukan rutin. Jangan menunggu sampai usia pensiun semakin dekat. Mulailah dengan membagi penghasilan untuk kebutuhan sehari-hari, tabungan, dana darurat, dan rencana masa depan.
Langkah tersebut tidak membutuhkan perhitungan yang rumit. Anda hanya perlu memahami kondisi keuangan sendiri, mengetahui kebutuhan setelah pensiun, kemudian membuat kebiasaan mengelola uang secara konsisten.
Periksa Pemasukan dan Pengeluaran
Pertama, catat seluruh pemasukan setiap bulan. Masukkan gaji, bonus, hasil usaha, atau sumber pendapatan lain yang Anda terima. Setelah itu, tulis pengeluaran mulai dari makanan, tagihan rumah, transportasi, cicilan, pendidikan, hingga hiburan.
Kemudian, perhatikan pola pengeluaran tersebut. Cari biaya yang sebenarnya tidak terlalu penting tetapi sering muncul. Misalnya, kebiasaan makan di luar, belanja impulsif, atau langganan layanan yang jarang Anda gunakan.
Setelah menemukan pengeluaran seperti itu, kurangi secara bertahap. Selanjutnya, alihkan uang yang berhasil Anda hemat untuk tabungan masa depan.
Sisihkan Uang Setelah Menerima Penghasilan
Banyak orang menabung dari sisa uang pada akhir bulan. Cara tersebut sering membuat jumlah tabungan tidak konsisten. Karena itu, lebih baik tentukan jumlah tabungan sejak awal bulan.
Begitu menerima penghasilan, langsung pisahkan sebagian uang untuk tabungan pensiun. Anda tidak harus memulai dengan nominal besar. Pilih jumlah yang sesuai kemampuan, lalu tingkatkan secara perlahan ketika penghasilan bertambah.
Selain itu, manfaatkan bonus atau pemasukan tambahan untuk memperkuat dana masa depan. Namun, jangan gunakan seluruh tambahan penghasilan untuk meningkatkan pengeluaran.
Kurangi Beban Utang
Cicilan yang besar dapat mengurangi ruang untuk menabung. Oleh karena itu, periksa semua utang yang masih berjalan. Catat jumlah cicilan dan perkirakan kapan Anda bisa melunasinya.
Prioritaskan utang yang memiliki biaya tinggi. Sementara itu, hindari mengambil cicilan baru untuk kebutuhan yang tidak mendesak. Setelah satu cicilan lunas, gunakan sebagian uang yang sebelumnya masuk ke pembayaran utang untuk menambah tabungan pensiun.
Dengan cara tersebut, Anda bisa meningkatkan kemampuan menabung tanpa harus mencari tambahan uang setiap bulan.
Bangun Dana Darurat
Selain tabungan pensiun, siapkan dana khusus untuk kebutuhan mendadak. Dana ini bisa membantu ketika Anda menghadapi biaya perbaikan rumah, kebutuhan keluarga, atau pengeluaran lain di luar rencana.
Karena itu, pisahkan dana darurat dari tabungan pensiun. Jangan mencampur keduanya agar Anda tetap memiliki cadangan ketika menghadapi keadaan yang tidak terduga.
Pertimbangkan Penghasilan Tambahan
Jika penghasilan utama belum cukup untuk memenuhi kebutuhan sekaligus menabung, pertimbangkan sumber pemasukan lain. Anda bisa memanfaatkan keterampilan, menjalankan usaha kecil, atau mengambil pekerjaan tambahan sesuai kemampuan.
Kemudian, alokasikan sebagian penghasilan tambahan tersebut untuk dana pensiun. Dengan begitu, Anda tidak perlu mengurangi kebutuhan utama hanya demi mengejar target tabungan.
Persiapkan Kehidupan Setelah Pensiun
Mengatur uang memang penting. Namun, persiapan pensiun juga perlu mencakup kehidupan setelah seseorang berhenti bekerja. Pikirkan kegiatan yang ingin Anda lakukan, keterampilan yang ingin dikembangkan, atau usaha yang ingin Anda jalankan.
Selain itu, Anda bisa mempelajari program persiapan pensiun untuk mendapatkan gambaran mengenai berbagai hal yang perlu Anda persiapkan sebelum memasuki masa pensiun.
Evaluasi Rencana Secara Berkala
Jangan membuat rencana keuangan lalu membiarkannya berjalan tanpa pemeriksaan. Setiap beberapa bulan, lihat kembali pemasukan, pengeluaran, jumlah tabungan, dan perkembangan target.
Jika penghasilan bertambah, naikkan jumlah tabungan secara bertahap. Sebaliknya, jika pengeluaran meningkat, cari pos yang masih bisa Anda kurangi. Dengan evaluasi rutin, rencana keuangan akan tetap mengikuti perubahan kondisi Anda.
Kesimpulan
Strategi mengatur penghasilan menjelang pensiun mencakup pencatatan pemasukan, pengendalian pengeluaran, pengurangan utang, pembangunan dana darurat, dan kebiasaan menabung secara rutin. Selain itu, sumber penghasilan tambahan juga dapat membantu memperkuat persiapan finansial.
Semakin awal Anda mengatur penghasilan, semakin banyak waktu yang tersedia untuk membangun dana dan menyesuaikan rencana. Jika ingin memahami persiapan masa pensiun secara lebih luas, punca training dapat menjadi salah satu referensi untuk mengenal berbagai program yang berkaitan dengan persiapan kehidupan setelah bekerja.